Entre transition technologique, électrification, exigences réglementaires et pression sur les prix, le lubrifiant automobile change de nature. Si les marchés matures voient leurs volumes progressivement s’éroder, la demande reste soutenue par ailleurs, malgré des problématiques qui ne cessent de renforcer.
Le lubrifiant n’est pas près de disparaître. C’est une évidence. En revanche, il est en train de changer de visage. Autre évidence. C’est là probablement la première conclusion à tirer d’un marché mondial qui reste considérable tout en évoluant à un rythme relativement modéré. Selon les données de Kline & Company reprises par le groupe allemand Fuchs dans son rapport annuel, la demande mondiale de lubrifiants devait progresser en moyenne de 1,1 % par an entre 2024 et 2027 pour atteindre environ 37,1 millions de tonnes en 2027. Une croissance modeste, mais qui masque de fortes disparités géographiques. L’Asie-Pacifique conserve ainsi son rôle de locomotive, tandis que les marchés matures affichent des perspectives nettement plus contenues. L’Afrique fait, elle, partie des régions où les besoins restent orientés à la hausse. Ces chiffres doivent être considérés avec précaution car les différents instituts ne retiennent pas toujours exactement le même périmètre. Ils donnent néanmoins une tendance claire : le marché mondial des lubrifiants n’est pas en situation d’effondrement. Il est même plutôt en train de passer d’une logique de croissance des volumes à une logique de transformation des usages. Le contexte pétrolier général confirme cette évolution. D’après l’Agence internationale de l’énergie (IEA), la demande mondiale de pétrole n’a progressé que de 0,7 % en 2025. L’IAE prévoit par ailleurs une croissance beaucoup plus modérée de la demande au cours des prochaines années, sous l’effet notamment de l’efficacité énergétique, du développement des véhicules électriques et de la substitution progressive du pétrole dans certains usages. Toutefois, attention au raccourci… Un lubrifiant n’est pas un carburant et sa consommation ne suit pas mécaniquement celle de l’essence ou du gazole. Elle dépend du nombre de véhicules en circulation, de leur utilisation, des intervalles de vidange, de la durée de vie des moteurs mais aussi, et surtout, de leur complexité. Car c’est là que se joue aujourd’hui une partie de la bataille. Les volumes ne constituent plus à eux seuls le principal indicateur de performance. Une huile plus sophistiquée, vendue plus cher et répondant à une homologation constructeur précise peut générer davantage de valeur qu’un produit conventionnel, même si elle est consommée en moindre quantité. Cette évolution est également perceptible sur le terrain. Ahmed Hamza, BtoB Manager chez Ola Energy, résume le mouvement en parlant d’un secteur qui « évolue d’un marché principalement orienté vers le prix et la viscosité vers un autre davantage orienté vers la technologie, la performance et les homologations constructeurs ». La formule dit bien le déplacement du centre de gravité : le prix reste déterminant, mais il n’est plus le seul langage du marché.
Moins de volume, davantage de technologie
Le paradoxe est désormais bien installé. Les constructeurs cherchent à réduire les consommations de carburant et les émissions de leurs moteurs. Pour y parvenir, ils travaillent notamment sur la réduction des frottements internes. Le lubrifiant devient alors un composant à part entière de cette stratégie d’efficience. La tendance aux viscosités plus faibles en constitue l’un des exemples les plus visibles. Les 0W-20, et même certaines viscosités encore plus basses, ont progressivement quitté le registre des produits très spécialisés pour entrer dans celui de la vidange courante de nombreux véhicules récents. Cela ne signifie évidemment pas qu’une huile plus fluide serait universellement meilleure. Bien au contraire. La viscosité n’est qu’une partie de la fiche d’identité d’un lubrifiant. Une 5W-30 peut convenir à un moteur et être totalement inadaptée à un autre, en fonction de sa conception, de son système de dépollution, de ses intervalles de vidange et des homologations demandées par le constructeur. Les normes traduisent cette complexification. Aux Etats-Unis, l’American Petroleum Institute (API) a introduit en mars 2025 les nouvelles spécifications ILSAC GF-7A et GF-7B pour les huiles destinées aux moteurs essence. Elles renforcent notamment les exigences concernant le pré-allumage à basse vitesse (LSPI), l’usure des chaînes de distribution, les dépôts à haute température, la propreté moteur, l’économie de carburant et la protection des systèmes de dépollution. En Europe, l’ACEA fait également évoluer régulièrement ses séquences d’essais pour accompagner les changements de motorisation et les contraintes réglementaires. L’édition 2024 des séquences ACEA pour les moteurs lourds a notamment introduit une nouvelle catégorie F01 avec des exigences spécifiques. Selon l’organisation, les nouvelles revendications sont devenues obligatoires pour les formulations concernées à partir d’octobre 2025. Pour le réparateur, le changement est majeur. Il ne suffit plus de demander ou de proposer « une huile diesel » ou « une 5W-30 ». Il faut identifier le véhicule, le moteur, son année, la préconisation du constructeur et, lorsque c’est nécessaire, l’homologation exacte. Vincent Montel, responsable communication et marketing du Groupe Harmony (Kennol), décrit cette évolution sous l’angle de l’atelier : « La fameuse « huile universelle » type 10W-40 ou 5W-40 qui couvrait 80 % du parc appartient au passé. Aujourd’hui, un atelier doit jongler avec plus de 15 références primaires pour couvrir les principales exigences constructeurs. » La multiplication des références n’est donc pas seulement une question de catalogue : elle traduit une fragmentation réelle des besoins. Le lubrifiant devient donc progressivement un produit de prescription. Cette évolution crée une opportunité pour la rechange indépendante. Elle peut aussi devenir un piège pour ceux qui continuent à raisonner uniquement en prix au litre. Plus les moteurs se sophistiquent, plus une erreur de choix peut coûter cher au client comme au réparateur.
L’électrique ne signe pas la fin du lubrifiant
L’autre grande question qui agite le secteur tient à la progression des motorisations électrifiées. Et elle mérite d’être posée sans raccourci. Les véhicules à batteries ne nécessitent évidemment pas les mêmes quantités d’huile moteur que les véhicules thermiques. Certaines applications disparaissent, d’autres se transforment. Mais le véhicule électrique n’est pas pour autant dépourvu de besoins en lubrification. Selon l’IEA, les ventes mondiales de voitures électriques ont dépassé 17 millions d’unités en 2024 et ont poursuivi leur progression en 2025. L’Agence souligne surtout la rapidité de la transformation du marché : les véhicules électriques représentent désormais une part significative des ventes mondiales de voitures neuves, alors que les motorisations thermiques classiques ont déjà reculé depuis leur pic de la fin des années 2010. La transition est donc réelle, rapide et structurelle. Mais elle ne signifie pas pour autant que le parc mondial va basculer brutalement. Le parc roulant évolue beaucoup plus lentement que les ventes de véhicules neufs. Pour les fabricants de lubrifiants, le changement est donc double. D’un côté, la demande traditionnelle en huiles moteur est appelée à se contracter progressivement dans les marchés où l’électrification est rapide. De l’autre, de nouveaux besoins apparaissent : huiles de réducteur, fluides spécifiques pour moteurs électriques, graisses, fluides de gestion thermique et produits destinés aux architectures hybrides. Le véhicule hybride est d’ailleurs particulièrement intéressant. Il conserve un moteur thermique, mais celui-ci fonctionne dans des conditions différentes : démarrages et arrêts fréquents, températures variables, périodes de fonctionnement à faible charge ou sollicitations ponctuelles importantes. Les formulateurs doivent donc développer des produits capables de répondre à ces contraintes. La conclusion est importante pour le Maghreb : l’électrification constitue bien un enjeu à moyen et long terme, mais elle ne bouleverse pas encore le marché de l’après-vente dans les mêmes proportions qu’en Europe ou en Chine. Pour Alberto Sismondi, Global Segment Director – Auto Segments chez Motul, il faut surtout regarder le calendrier du parc roulant : « Le parc de véhicules thermiques devrait rester globalement stable dans les dix prochaines années, tandis que les véhicules électrifiés progresseront rapidement en proportion, mais à partir d’une base encore restreinte. » Cette distinction entre ventes de véhicules neufs et parc en circulation est essentielle pour mesurer la vitesse réelle de transformation de la demande.
Maghreb : le thermique garde la main
C’est précisément ce qui distingue aujourd’hui l’Afrique du Nord des marchés les plus avancés dans la transition énergétique. L’Algérie, le Maroc et la Tunisie disposent encore de parcs automobiles largement thermiques. Le vieillissement d’une partie du parc, l’importance des véhicules d’occasion et l’intensité d’utilisation de nombreux véhicules professionnels entretiennent une demande structurelle pour les huiles moteur. Une enquête publiée en 2024 dans nos colonnes faisait déjà ressortir cette spécificité. Les professionnels interrogés soulignaient alors une croissance du marché maghrébin depuis la crise sanitaire, soutenue par l’augmentation du parc, l’activité industrielle et la mécanisation agricole. Deux ans plus tard, cette caractéristique reste pertinente, mais elle doit être replacée dans un environnement mondial moins favorable aux volumes. Le Maroc illustre probablement le mieux la montée en gamme. Le développement de l’industrie automobile, l’implantation de constructeurs et d’équipementiers et le renouvellement progressif du parc favorisent mécaniquement des exigences plus élevées en matière de lubrification. Les statistiques marocaines montrent parallèlement une évolution soutenue de l’activité automobile et industrielle, même si les données douanières disponibles ne permettent pas toujours d’isoler précisément les seuls lubrifiants automobiles. Sur les usages, les écarts sont également significatifs : selon Souhil Mimoune, responsable des ventes pour la région Afrique du Nord de Wolf Lubricants, « la moyenne kilométrique pour une vidange varie de 10 000 à 20 000 km en véhicule léger. Pour les poids lourds, nous sommes autour d’une moyenne de 25 000 km », avec des intervalles qui restent dépendants des recommandations des constructeurs. Ces différences d’usage contribuent à maintenir une demande importante sur les véhicules professionnels, même lorsque les volumes unitaires évoluent peu. L’Algérie présente une configuration différente. La production locale et les politiques encadrant les importations continuent de jouer un rôle important. Ce cadre a favorisé l’émergence et le développement d’acteurs nationaux, mais pose également la question de l’accès aux technologies et aux équipements nécessaires pour produire les formulations les plus sophistiquées. La Tunisie constitue, de ce point de vue, un cas encore différent.
Tunisie : le prix reste le juge de paix
Notre dossier publié en 2024 faisait apparaître une contradiction particulièrement intéressante : une demande soutenue, une progression des produits synthétiques et une meilleure prise en compte de la qualité, mais un marché toujours très sensible au prix. Cette situation n’a pas disparu. L’Agence nationale de gestion des déchets (ANGED) indique sur son dispositif Eco-Zit qu’environ 50 000 tonnes de lubrifiants sont écoulées chaque année sur le marché tunisien, dont 80 % produits localement et 20 % importés. Cette donnée constitue surtout un ordre de grandeur de référence : elle figure sur la page institutionnelle d’Eco-Zit, mais n’est pas une statistique conjoncturelle de l’année 2026. Elle donne néanmoins une idée de la taille du secteur et de sa complexité. L’ANGED recense également environ 1 500 importateurs dans le dispositif concerné, aux côtés des producteurs et sociétés industrielles adhérentes. Les statistiques de l’Institut national de la statistique (INS) apportent un autre éclairage sur les échanges. Mais elles appellent une précaution importante : les catégories douanières « énergie et lubrifiants » englobent davantage que les seules huiles automobiles. Elles permettent donc de suivre une tendance commerciale, pas de calculer directement la taille du marché tunisien du lubrifiant automobile. Ce qui ressort davantage du terrain est la structure de la demande. Le marché tunisien reste partagé entre produits d’entrée de gamme, références de milieu de gamme et produits premium. Cette segmentation est particulièrement visible dans les huiles moteur, où l’écart de prix peut être important alors que les différences techniques sont parfois difficiles à percevoir pour l’automobiliste.
La voix du réparateur continue de porter
C’est précisément ici que le rôle du réparateur devient essentiel. Une huile répondant à une homologation constructeur donnée n’est pas nécessairement interchangeable avec un produit simplement affiché dans la même viscosité. Le professionnel de l’après-vente devient donc le dernier maillon capable d’expliquer au client pourquoi deux bidons portant la même mention « 5W-30 » ne sont pas forcément équivalents. Le problème est que le professionnel doit lui-même disposer des informations et de la formation nécessaires. Le marché tunisien a donc un double défi : monter en compétence sans faire exploser le coût de la prestation. En outre, la question commerciale est loin d’être secondaire. Dans un contexte de pouvoir d’achat contraint, le prix reste un argument immédiat. Or, une huile plus sophistiquée peut coûter sensiblement plus cher tout en apportant des bénéfices qui ne sont visibles qu’à moyen terme : protection du moteur, compatibilité avec les systèmes de dépollution, réduction des dépôts, meilleure résistance à l’oxydation ou respect d’un intervalle de vidange donné. Le professionnel doit donc vendre non plus seulement un volume d’huile, mais une conformité technique et une tranquillité d’utilisation. Dans cette équation, la prescription reste largement humaine. Ahmed Hamza rappelle que « le conseil du garagiste reste un facteur déterminant, particulièrement sur le marché de l’aftermarket », tandis que la disponibilité chez les distributeurs peut peser fortement sur le choix final. La montée en technicité du produit renforce ainsi, paradoxalement, le rôle du professionnel de proximité : plus le client est confronté à des références complexes, plus il a besoin d’un interlocuteur capable de les traduire en choix concret.
La bataille des normes et des homologations
En parallèle, un autre enjeu, probablement encore moins visibles aux yeux du grand public, se dresse face au monde de l’après-vente. Pendant longtemps, le marché pouvait être abordé avec quelques critères simples : viscosité, essence ou diesel, minérale ou synthétique. Cette époque est révolue. Les systèmes de dépollution, les turbocompresseurs, les filtres à particules, les chaînes de distribution, les intervalles de vidange allongés et les nouvelles architectures hybrides ont rendu les formulations beaucoup plus complexes. Les spécifications API et ILSAC constituent un premier niveau de lecture. Les séquences ACEA en constituent un autre en Europe. Mais les constructeurs ajoutent leurs propres homologations. Une référence peut ainsi être conçue pour répondre à une spécification constructeur extrêmement précise, avec des essais et des limites qui dépassent largement la seule classification SAE de viscosité. Pour les distributeurs de pièces, la conséquence est directe. Disposer de nombreuses viscosités ne suffit plus. Il faut pouvoir associer chaque produit aux véhicules auxquels il est réellement destiné. Pour le garage, l’enjeu est encore plus évident : l’erreur de référencement devient une erreur technique potentielle. Le sujet est également commercial. Une huile homologuée constructeur, issue d’une formulation moderne et correctement documentée, ne peut pas être comparée à une huile concurrente uniquement sur la base du prix du bidon. Le professionnel doit être capable d’expliquer ce qui se cache derrière la formulation. La qualité du lubrifiant devient donc indissociable de la qualité de l’information qui l’accompagne. Vincent Montel estime d’ailleurs que « la préconisation par immatriculation ou numéro VIN s’est imposée comme un standard incontournable ». Cette évolution change aussi les outils de travail du distributeur et du réparateur : la bonne référence doit pouvoir être identifiée à partir du véhicule, et non simplement à partir d’une viscosité recherchée dans un rayon.
L’huile usagée, nouveau sujet stratégique
Mais tout cela ne saurait effacer l’un des grands paradoxes de cette industrie. Le lubrifiant neuf devient toujours plus sophistiqué, plus technique, plus complexe alors que son produit en fin de vie demeure un déchet particulièrement sensible et extrêmement difficile à gérer. Une huile usagée ne doit pas être considérée comme un simple déchet liquide. Elle peut contenir des métaux, des produits de dégradation et différents contaminants issus du fonctionnement du moteur. Sa collecte et son traitement nécessitent donc une filière organisée. La Tunisie dispose depuis plusieurs années d’un cadre spécifique. L’ANGED gère le système public Eco-Zit, créé en 2004 pour assurer la reprise et la régénération des huiles lubrifiantes usagées. Les producteurs et importateurs participent financièrement au système, tandis que l’agence assure le suivi de la collecte, du transport, du traitement et de la valorisation. L’agence tient également à jour une liste des sociétés autorisées à gérer les déchets dangereux, parmi lesquelles figurent les opérateurs intervenant sur les huiles lubrifiantes. Le cadre existe donc. Le véritable enjeu est désormais son efficacité sur l’ensemble de la chaîne. Pour un atelier, cela signifie stocker correctement les huiles usagées, éviter les mélanges incompatibles, travailler avec des opérateurs autorisés et assurer une traçabilité suffisante. Pour un distributeur ou un importateur, cela signifie intégrer le coût environnemental dans le modèle économique du produit. Le Maroc et l’Algérie suivent également leurs propres trajectoires. Les systèmes ne sont pas homogènes et les données disponibles ne permettent pas toujours de comparer directement les taux de collecte ou de régénération. Cette différence de maturité reste l’un des points faibles d’une approche véritablement régionale. Il existe surtout un problème commun : la réglementation peut progresser plus vite que les infrastructures, les financements et les contrôles nécessaires à son application. La question de la circularité ne se limite toutefois pas à la collecte. Elle concerne également la capacité des formulateurs à réintroduire des matières premières issues du recyclage sans compromettre les performances attendues. Alberto Sismondi considère ainsi que « les huiles de base re-raffinées ne sont pas un sujet périphérique » mais qu’elles deviennent progressivement « le socle même » de certaines formulations. Chez Motul, cette démarche s’étend également aux emballages, qui intègrent déjà 50 % de matières recyclées post-consommation, avec un objectif annoncé de 75 %.
Une équation environnementale de plus en plus complexe
La problématique environnementale va d’ailleurs beaucoup plus loin. La réduction des émissions de CO2 impose aux constructeurs de gagner en efficacité sur l’ensemble du véhicule. Le lubrifiant participe à cette équation en diminuant les pertes par frottement. Les formulations basse viscosité répondent notamment à cet objectif. Le fabricant doit simultanément réduire l’impact de son propre produit : choix des bases, additifs, emballages, transport, durée de vie et devenir de l’huile après utilisation. Cette logique favorise le développement de formulations plus performantes et, dans certains usages, de lubrifiants à base renouvelable ou biodégradable. Mais là encore, il faut se méfier des raccourcis. Un produit présenté comme « écologique » n’est pas nécessairement adapté à tous les moteurs, et un lubrifiant très longue durée peut réduire certains volumes de consommation tout en exigeant une formulation plus sophistiquée. La bonne approche consiste donc à raisonner en cycle de vie, plutôt qu’à considérer uniquement le produit au moment de son achat. Pour le Maghreb, cette question va progressivement monter en puissance. Les exigences environnementales internationales, les exportations industrielles, la présence de constructeurs mondiaux et l’évolution des réglementations vont pousser les acteurs locaux à aligner leurs pratiques sur des standards de plus en plus élevés.
Le marché parallèle, une menace à plusieurs niveaux
L’environnement réglementaire n’est d’ailleurs pas le seul sujet. Le lubrifiant est un produit relativement facile à conditionner, transporter et commercialiser. Cette caractéristique favorise l’existence de circuits parallèles. Pour le professionnel, le problème ne réside pas uniquement dans la perte de chiffre d’affaires. Il concerne également la responsabilité technique. Un produit dont l’origine est incertaine peut présenter un étiquetage trompeur, une formulation différente de celle annoncée ou une traçabilité insuffisante. Pour le réparateur, utiliser une huile dont les performances réelles ne correspondent pas aux indications figurant sur le bidon revient à prendre un risque sur le moteur du client. La lutte contre ces pratiques passe donc par plusieurs leviers : contrôle des importations, traçabilité des emballages, identification claire des homologations, formation des distributeurs et réparateurs, mais aussi sensibilisation des automobilistes. Sur ce terrain, les fabricants ont une responsabilité particulière. Plus leurs produits sont techniques, plus ils doivent rendre l’information accessible. Le simple affichage d’une viscosité et de quelques logos ne suffit plus. La même logique vaut pour les réseaux de distribution. Souhil Mimoune souligne que « les distributeurs ainsi que les ateliers et garages demeurent les principaux prescripteurs », tout en constatant une professionnalisation accrue des réseaux et une digitalisation progressive de certains canaux. Le digital ne remplace donc pas nécessairement le circuit traditionnel : il vient compléter la prescription, la disponibilité et le service.
Demain, vendre moins de litres mais davantage de technicité ?
Tout cela montre bien que le marché mondial des lubrifiants, aussi complexe soit-il, n’est pas condamné à disparaître. Mais cette progression masque une redistribution profonde des cartes. Dans les marchés matures, l’électrification, l’amélioration des intervalles de vidange et l’efficacité accrue des moteurs limitent la croissance des volumes. Dans les marchés émergents, l’augmentation du parc et l’intensité d’utilisation continuent de soutenir la demande. Entre les deux, le produit lui-même se transforme. Pour le Maghreb, et plus encore pour la Tunisie, cette situation constitue une fenêtre de transition. Le parc thermique restera encore longtemps suffisamment important pour maintenir un marché significatif, alors que les véhicules neufs qui entrent progressivement sur le marché imposeront des lubrifiants plus spécialisés. Le professionnel de la rechange devra donc apprendre à gérer deux réalités simultanément : un parc ancien qui réclame des produits éprouvés et économiquement accessibles, et un parc plus récent qui exige des formulations précises, des homologations et des outils de préconisation fiables. Cela suppose de mieux gérer les stocks, de fiabiliser le référencement, de former les équipes et de faire évoluer le discours commercial. Cela suppose aussi de ne pas opposer artificiellement le produit et le service. Dans un marché où une simple viscosité ne permet plus de déterminer seule la bonne huile, la valeur se déplace vers l’ensemble de la chaîne : formulation, homologation, traçabilité, disponibilité, conseil et gestion de la fin de vie. Le litre d’huile restera évidemment un litre d’huile. Mais sa valeur ne sera plus seulement déterminée par son volume. Elle dépendra de plus en plus de la technologie qu’il embarque et de la capacité du professionnel à en garantir le bon usage. C’est toute l’ambivalence du marché actuel : le lubrifiant automobile reste un produit de volume, mais il devient progressivement un produit de connaissance. Et c’est probablement autour de cette connaissance — plus que sur la seule bataille du prix — que se jouera une partie de l’avenir du secteur.
EXERGUES
« Un marché davantage orienté vers la technologie, la performance et les homologations constructeurs » – Ahmed Hamza, Ola Energy.
« La fameuse « huile universelle » type 10W-40 ou 5W-40 qui couvrait 80 % du parc appartient au passé. Aujourd’hui, un atelier doit jongler avec plus de 15 références primaires » – Vincent Montel, Kennol.
« Les véhicules électrifiés progresseront rapidement en proportion, mais à partir d’une base encore restreinte » – Alberto Sismondi, Motul.
« Les distributeurs ainsi que les ateliers et garages demeurent les principaux prescripteurs » – Souhil Mimoune, Wolf Lubricants.
LEGENDES
DOSSIER_LUBRIFIANTS_01 : Selon une étude du cabinet Kline & Company, la période 2024-2027 permettra au marché des lubrifiants d’afficher en moyenne une croissance de 1,1 % par an, avec une tendance encore plus forte en Afrique. ©Shell
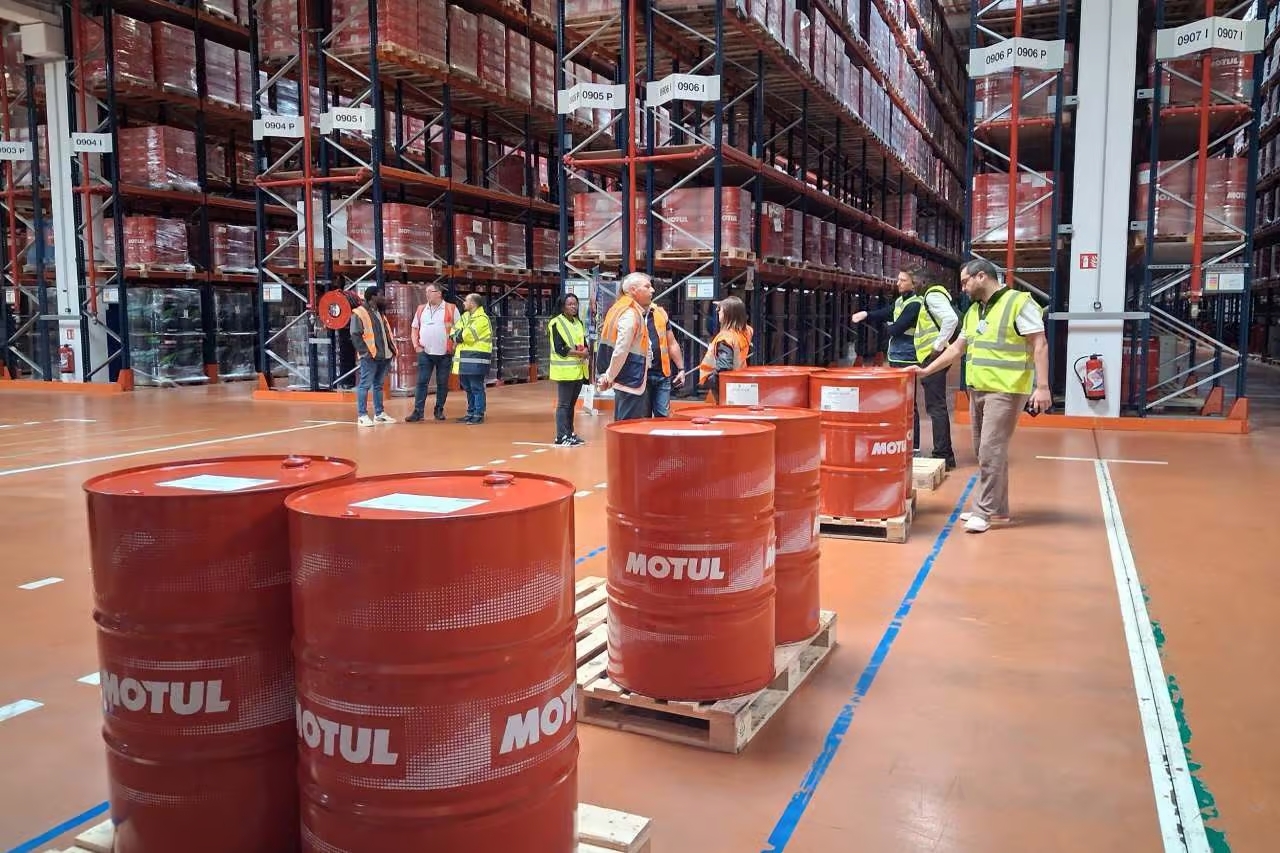
DOSSIER_LUBRIFIANTS_02 : Contrairement à une idée reçue, le boom de l’électrique ne signifie pas la mort des lubrifiants, bien au contraire, avec un besoin prégnant en huiles différentes et de plus en plus complexes.
DOSSIER_LUBRIFIANTS_03 : Si le prix reste déterminant au Maghreb, cet élément se corrèle désormais avec d’autres critères tels que la technicité des produits par exemple. Un signe indéniable de l’évolution du marché. ©Ola Energy
DOSSIER_LUBRIFIANTS_04 : Moins visible du grand public, la bataille du lubrifiant se joue aussi auprès des constructeurs automobiles pour lesquels les spécialistes multiplient les produits spécifiques. ©TotalEnergies Lubrifiants
DOSSIER_LUBRIFIANTS_05 : En marge des multiples défis qui se posent à eux, les principaux fabricants du secteur sont parallèlement engagés dans un vaste plan visant à réduire l’impact environnemental de leurs produits. ©Motul
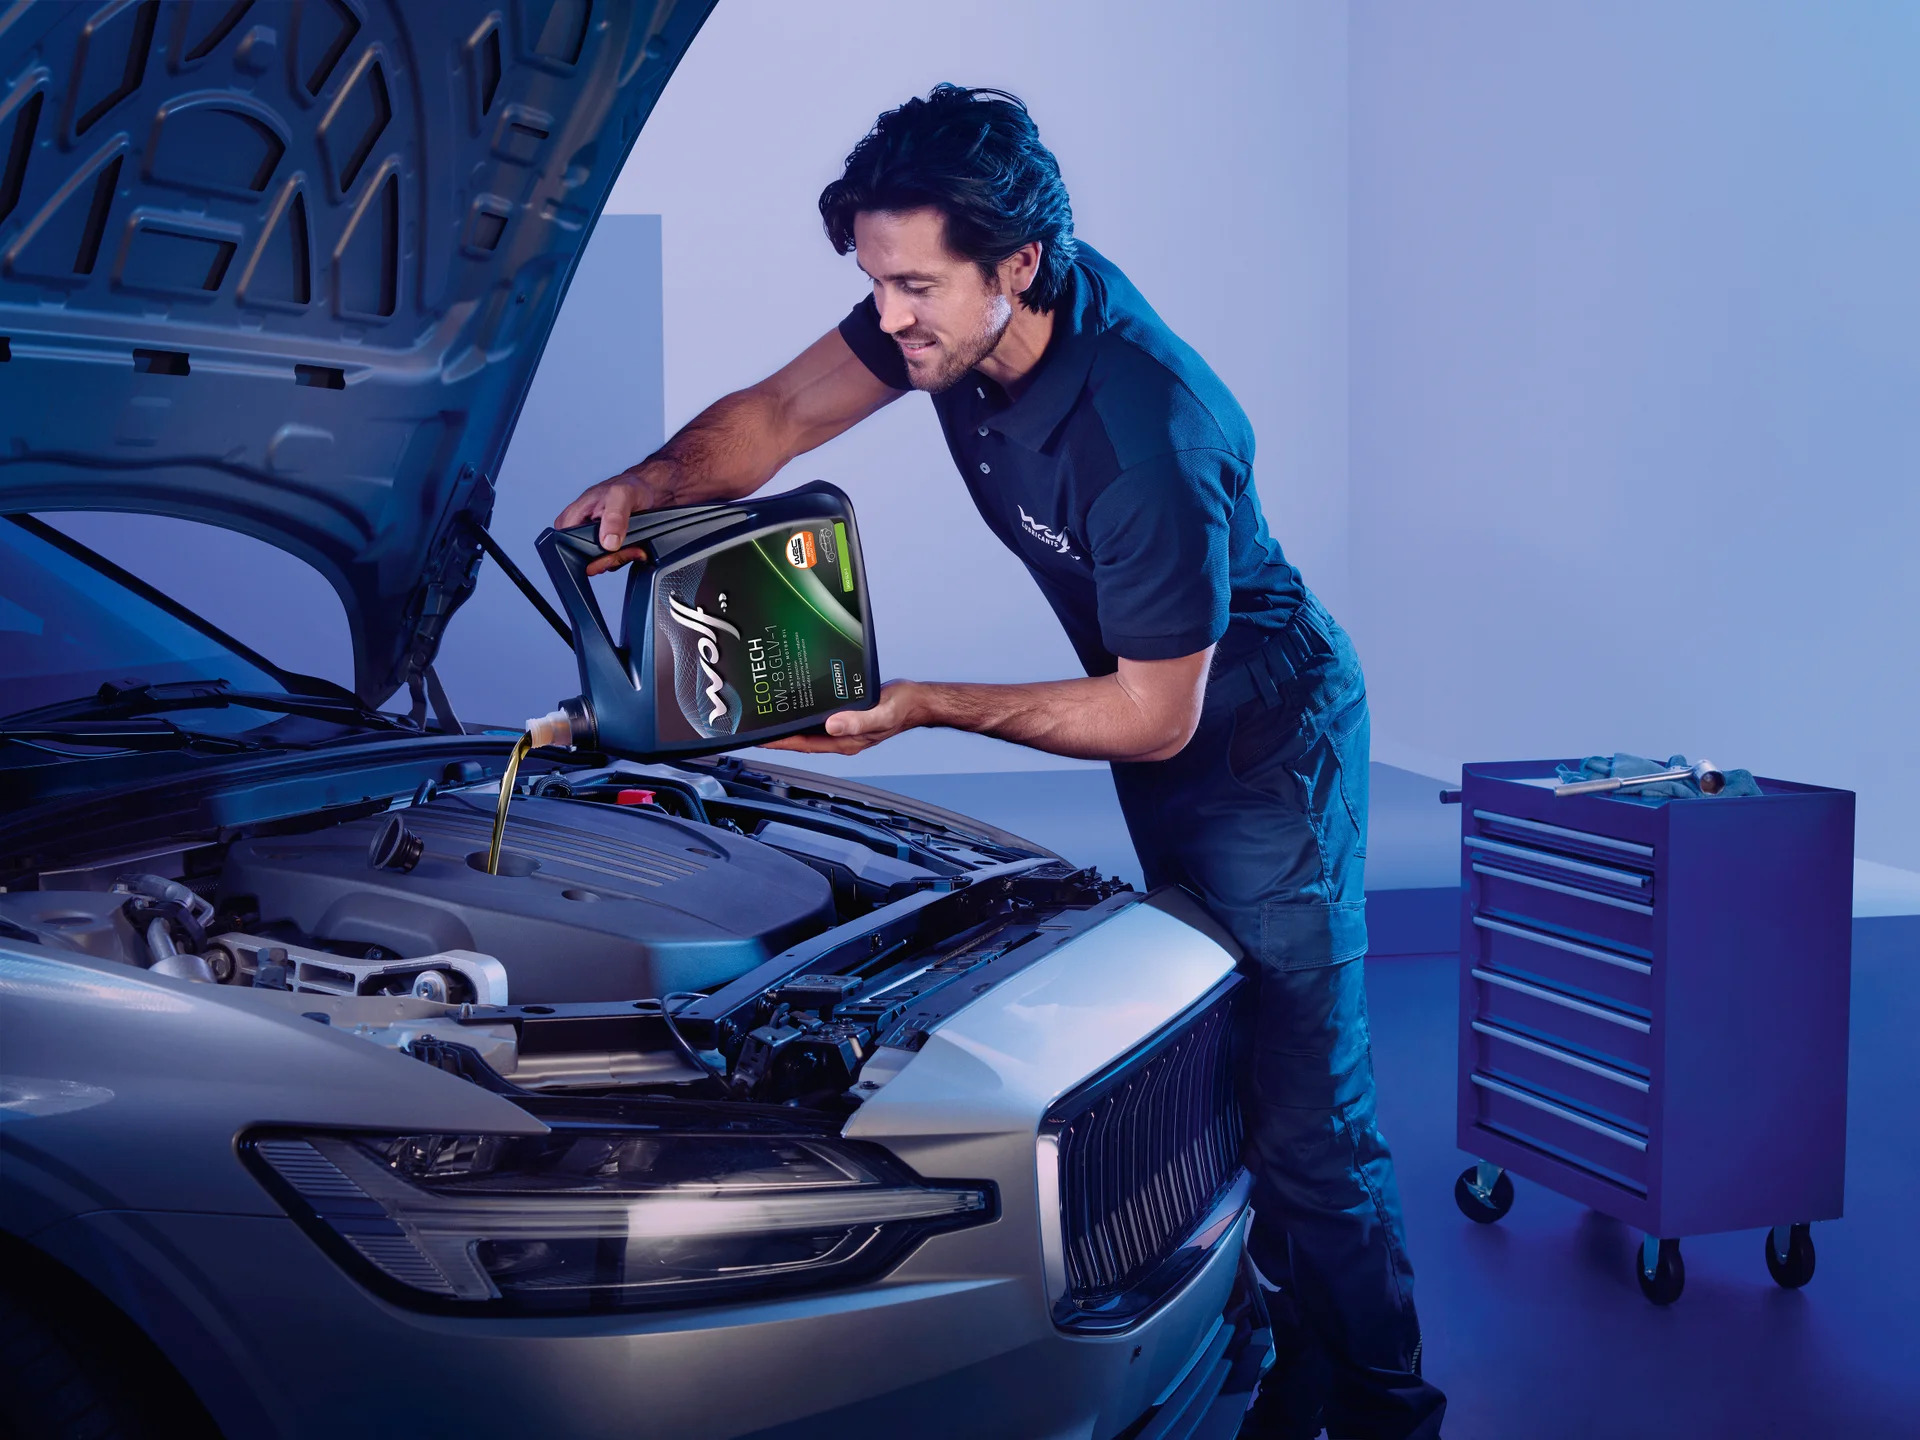
DOSSIER_LUBRIFIANTS_06 : Si le marché se transforme, l’apport du spécialiste demeure indéniable, eu égard à des produits toujours plus difficiles à maîtriser pour les utilisateurs. ©Wolf